Scroll Up Haut
Download icon
Télécharger

Le mois d’août a été marqué par des divergences entre les courbes de rendement des marchés développés, plutôt que par un mouvement directionnel généralisé des taux. Les rendements à court terme ont augmenté, les investisseurs réévaluant la probabilité d’un retour à un cycle de resserrement monétaire, tandis que les taux à long terme sont restés stables ou ont baissé, ce qui a conduit à un aplatissement des courbes sur la plupart des grands marchés. Les segments de spread sont restés bien orientés, mais avec une dispersion croissante : le High Yield et la dette des marchés émergents se sont nettement resserrés, tandis que l’Investment Grade est resté globalement inchangé. La volatilité a également reculé à la fois sur les taux et sur les actions.

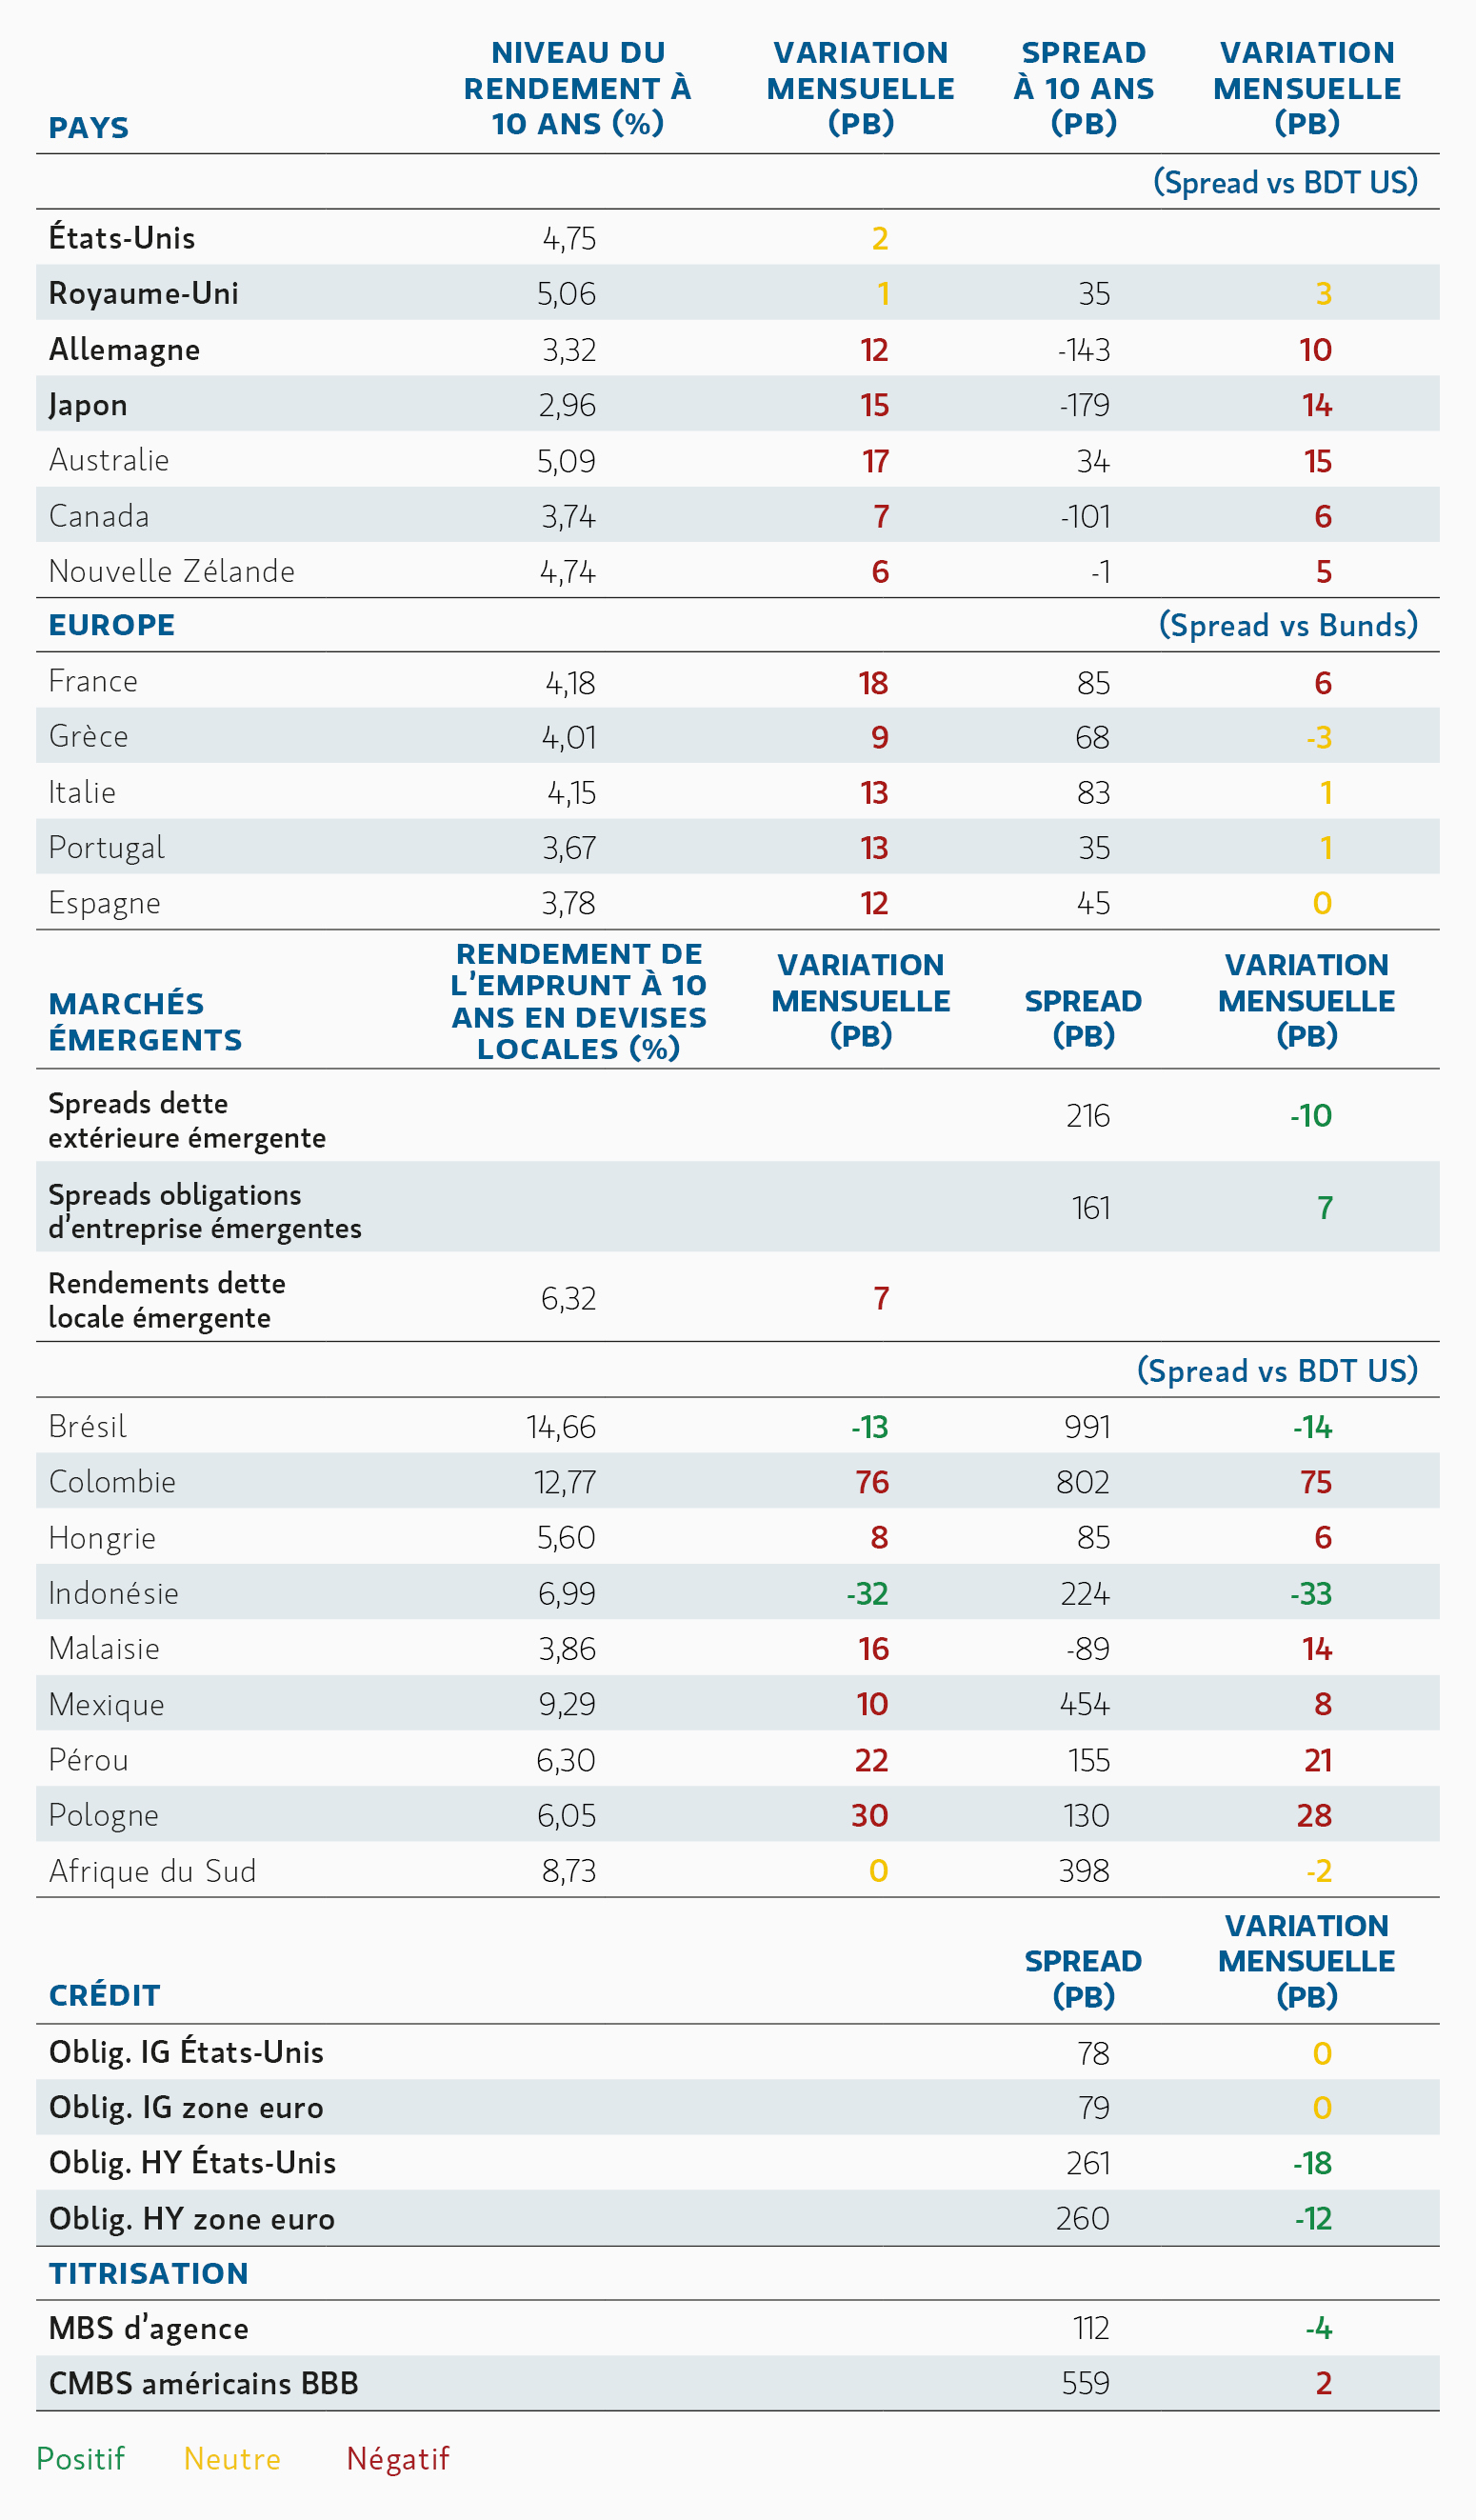
L’évolution des taux a été relativement contenue aux États-Unis, le rendement du 10 ans progressant de 1,5 point de base (pb) à 4,75 %, tandis que le 2 ans augmentait de 5 pb et que le 30 ans reculait de 3 pb, aplatissant les segments 2-10 ans et 5-30 ans de la courbe. Les points morts d’inflation à 10 ans se sont écartés de 4 pb, les taux réels ayant diminué, ce qui suggère que la légère hausse des rendements nominaux s’explique davantage par l’augmentation de la prime d’inflation que par un resserrement des taux réels. Ailleurs, les fluctuations ont été plus marquées et sont, pour l’essentiel, spécifiques à chaque pays. Les rendements à dix ans ont augmenté de 17 pb en Australie, de 15 pb au Japon et de 12 pb en Allemagne, tandis que les rendements des gilts britanniques sont restés globalement inchangés. Les rendements japonais ont atteint leurs plus hauts niveaux depuis le milieu des années 1990, reflétant les anticipations d’un resserrement supplémentaire de la Banque du Japon, conjuguées à des inquiétudes liées à l’expansion budgétaire.

La communication de la Réserve fédérale a constitué le principal événement de politique monétaire du mois. À la suite de la décision en fin juillet de maintenir les taux inchangés à 3,50 %-3,75 %, malgré trois votes en faveur d’une hausse de 25 pb, les marchés ont abordé août en intégrant presque entièrement une hausse en septembre. Ces anticipations se sont atténuées après la publication d’un indice des prix à la consommation (IPC) de juillet plus modéré, puis ont repris de plus belle après le discours du président Warsh à Jackson Hole, où il a réaffirmé l’objectif d’inflation de 2 % mesuré par l’indice des dépenses de consommation personnelles (PCE) de la Fed, qualifié les conditions financières d’insuffisamment restrictives et souligné la nécessité de réaliser de nouveaux progrès en matière d’inflation sous-jacente. Le PCE se situant à 3,7 %, le message a été jugé sensiblement plus ferme qu’en juillet. Les anticipations d’une hausse en septembre sont repassées au-dessus de la moitié, tandis que le segment long est demeuré relativement stable. Ni la Banque centrale européenne ni la Banque d’Angleterre ne se sont réunies au cours du mois.

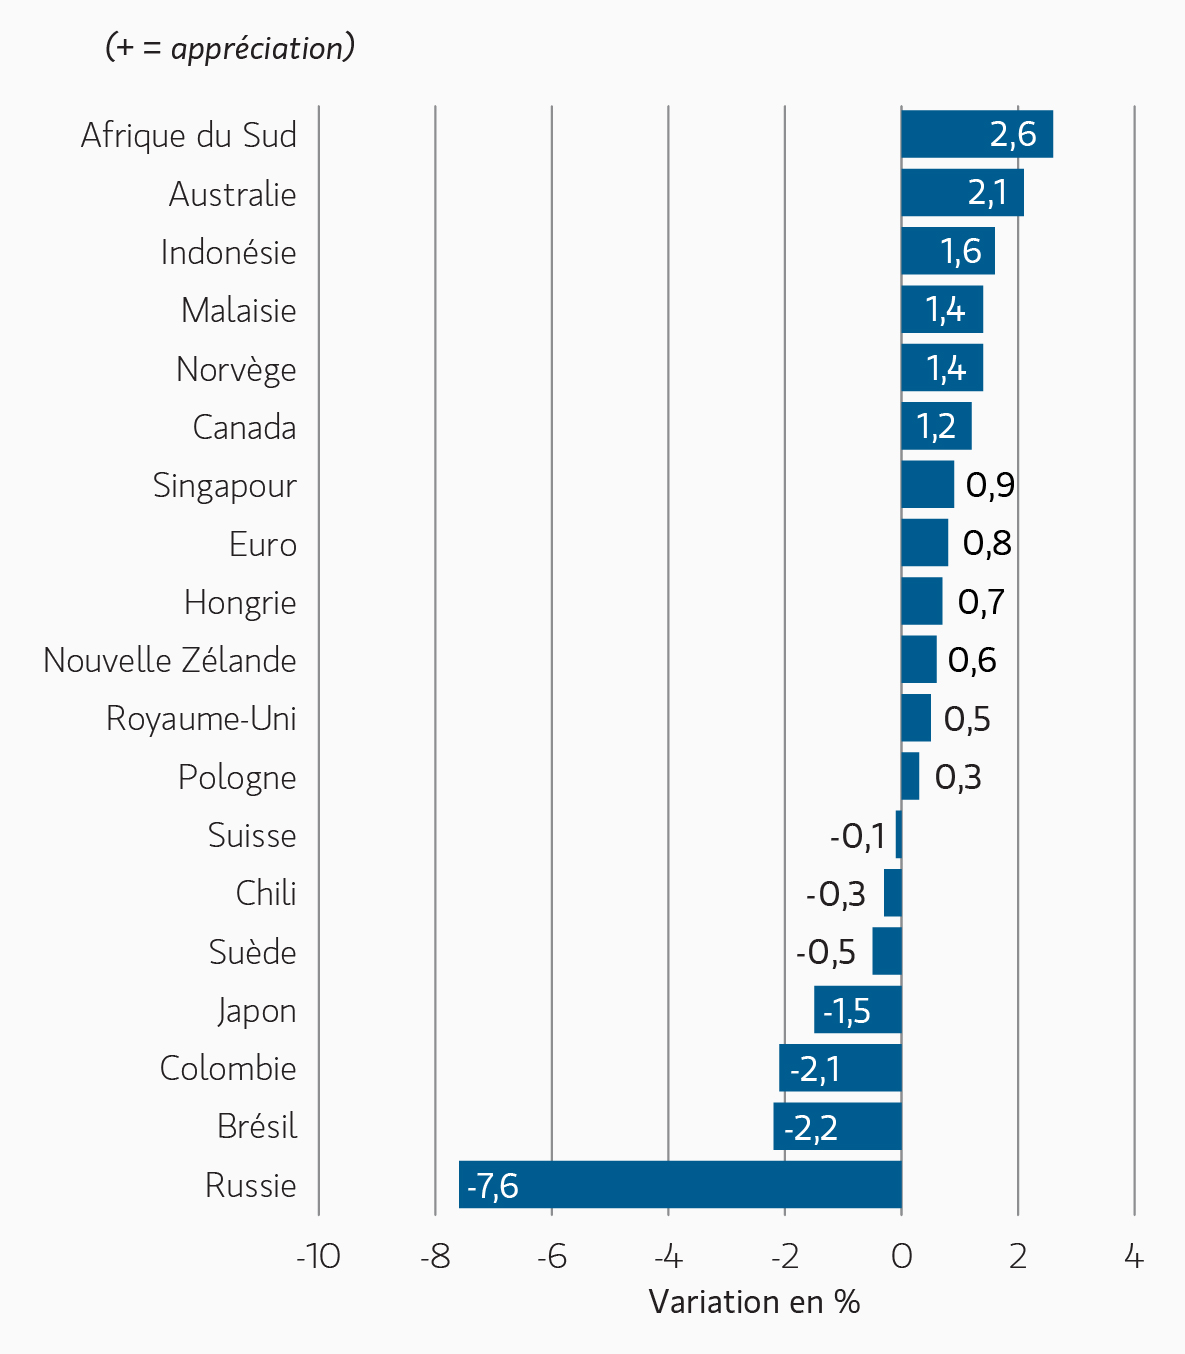
Les marchés des changes ont poursuivi le renversement de tendance observé en juillet concernant la vigueur du dollar, l’indice général du dollar reculant de 0,9 %. Les devises liées aux matières premières et à bêta élevé ont généralement surperformé, le won sud-coréen, le rand sud-africain, le dollar australien et le peso mexicain s’appréciant tous. Le yen a été la devise majeure la plus faible, se dépréciant de 1,5 % malgré la hausse des rendements japonais. Les performances des devises des marchés émergents sont restées très contrastées, le real brésilien et le peso colombien s’étant dépréciés face à un dollar globalement en baisse.

Les marchés du crédit ont été particulièrement stables en haut de la structure du capital. Les spreads Investment Grade américains ont clôturé la période inchangés à 78 pb de spread ajusté des options (OAS), tandis que l’Investment Grade en zone euro est resté à 79 pb. Les maturités plus courtes ont légèrement surperformé le crédit à duration plus longue sur les deux marchés, tandis que la dispersion sectorielle s’est en grande partie neutralisée au niveau de l’indice. Le crédit en livre sterling a fait exception, se resserrant de 3 pb à 86 pb. L’évolution modérée des spreads reflète un équilibre entre, d’une part, des fondamentaux solides des entreprises et une forte demande technique, et, d’autre part, une offre soutenue liée aux opérations de fusion-acquisition et aux dépenses d’investissement dans le domaine de l’IA. Les bons résultats du deuxième trimestre ont contribué à renforcer les fondamentaux sous-jacents, mais les spreads étant déjà proches de leurs plus bas niveaux cycliques, ce sont les opérations de portage et de roll, plutôt qu’une nouvelle compression, qui sont restées les principales sources de performance.

Le High Yield a enregistré la meilleure performance en termes de spreads au cours du mois, même si la dispersion est restée marquée. Le High Yield américain s’est resserré de 18 pb à 261 pb et le High Yield en euros s’est resserré de 12 pb à 260 pb. Ce mouvement s’est concentré sur les segments de meilleure qualité, d’abord sur les crédits BB et B, tandis que la dette notée CCC s’est écartée de 32 pb aux États-Unis et de manière comparable en Europe. Cette divergence semble indiquer une demande persistante de portage sur les titres de meilleure qualité, plutôt qu’une amélioration généralisée des fondamentaux des titres de moindre qualité. Le financement de l’IA et des centres de données est également resté un élément marquant des émissions primaires, soulignant la nécessité d’une sélection rigoureuse dans les segments les plus récents et plus intensifs en capital du marché.

Les prêts à effet de levier ont dégagé des performances solides en août, soutenues par le portage, une appréciation modérée des cours et une demande continue pour les CLO (collateralized loan obligations). Cette classe d’actifs a enregistré une performance d’environ 93 pb au cours du mois, dont environ un tiers généré par l’appréciation des cours. La performance est néanmoins restée très hétérogène, les logiciels continuant de sous-performer le reste du marché dans un contexte de préoccupations persistantes liées aux perturbations induites par l’IA. En dehors du secteur des logiciels, les taux des prêts sont restés relativement stables, tandis que la création soutenue de CLO a continué de constituer une source importante de demande technique.

Les marchés titrisés ont bénéficié d’une volatilité des taux plus faible et de facteurs techniques hypothécaires de plus en plus favorables. Les spreads des titres adossés à des créances hypothécaires (MBS) émis par des agences se sont resserrés de 4 pb pour s’établir à environ 112 pb par rapport aux bons du Trésor comparables, dans un contexte de baisse de la volatilité implicite des taux. La hausse des taux hypothécaires a également freiné les opérations de refinancement, tandis que le ralentissement saisonnier des émissions a contribué à limiter l’offre de nouveaux titres émis par les agences. Les taux hypothécaires sont restés élevés durant le mois, mais se sont détendus à 6,66 % en fin de mois. Le crédit titrisé n’a évolué que modestement, les titres adossés à des créances hypothécaires commerciales (CMBS) notés BBB se resserrant légèrement, tandis que les titres adossés à des actifs (ABS) notés AAA ont terminé un peu plus écartés. La combinaison d’une volatilité moindre et d’une offre plus restreinte a soutenu les cours sans nécessiter d’amélioration significative des fondamentaux de crédit sous-jacents.

Les marchés émergents ont affiché une performance supérieure à celle des autres marchés, inversant ainsi l’élargissement des spreads de juillet. Les spreads souverains étrangers se sont resserrés de 10 pb à 217 pb et les spreads des obligations d’entreprises des marchés émergents se sont resserrés de 11 pb à 199 pb, avec des progrès observés dans l’ensemble des régions et des notations. Le Moyen-Orient, qui avait sous-performé en juillet, s’est resserré de 13 pb, à mesure que les primes de risque régionales se comprimaient. Les marchés locaux sont restés très contrastés, les rendements baissant nettement en Indonésie et au Brésil, mais augmentant en Pologne et au Mexique. L’assouplissement de la politique monétaire s’est également poursuivi de manière sélective, notamment via des baisses de 25 pb au Brésil et en Hongrie. Le rebond a laissé les valorisations du crédit à des niveaux très tendus dans plusieurs segments de la classe d’actifs, ce qui renforce l’importance des taux locaux, des devises et des opportunités propres à chaque pays, plutôt qu’une exposition plus générale aux spreads.

Dans l’ensemble, plusieurs des grandes tendances observées en juillet ont été inversées en août : les courbes se sont aplaties après s’être pentifiées, la communication de la Réserve fédérale a été interprétée comme plus restrictive, les secteurs de spread se sont redressés et la volatilité a reculé. En revanche, la dispersion entre les notations, les régions et les secteurs est restée constante. Les spreads restant proches de niveaux historiquement bas et les perspectives de politique monétaire s’orientant de plus en plus vers un nouveau resserrement, les stratégies de portage, de valeur relative et de sélection active de titres sont restées les principaux moteurs de la surperformance.

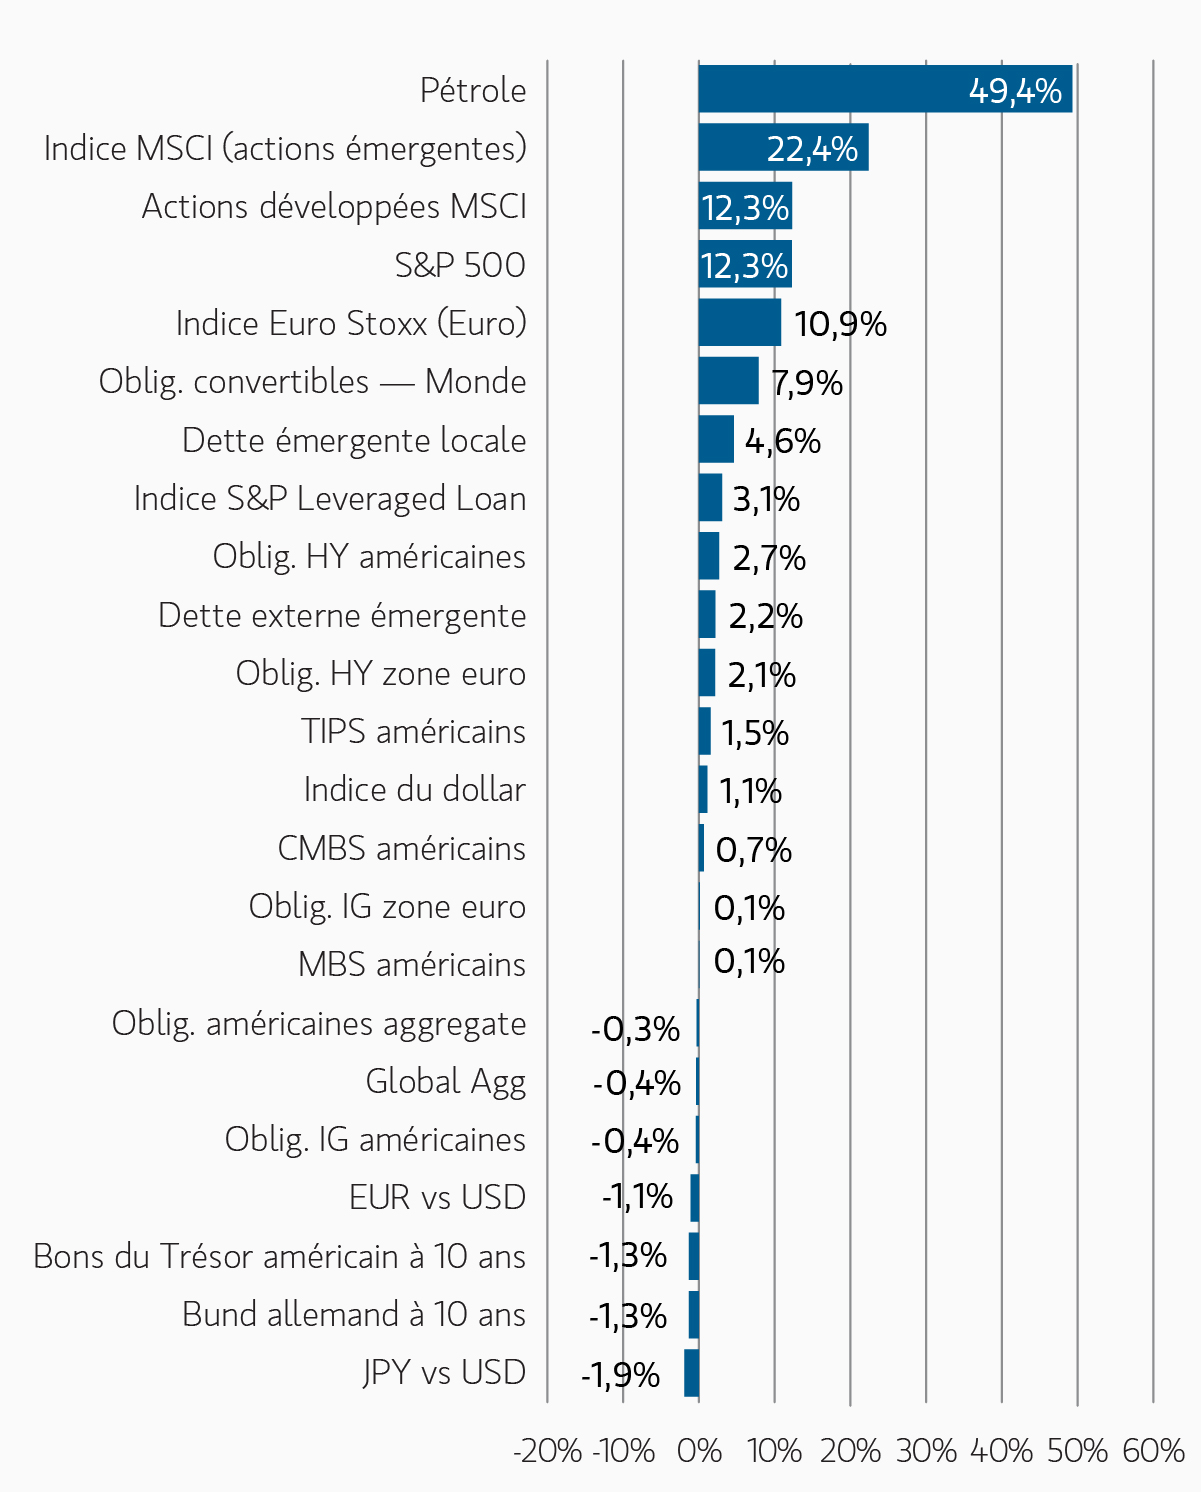
Display 1: Asset Performance Year-to-Date
insight_a-firmer-fed_display1_fr.jpg

Note: USD-based performance. Source: Bloomberg. Data as of August 31, 2026. The indexes are provided for illustrative purposes only and are not meant to depict the performance of a specific investment. Past performance is no guarantee of future results. 

Display 2: Currency Monthly Changes versus USD
insight_a-firmer-fed_display2_fr.jpg

Note: Positive change means appreciation of the currency against the USD. Source: Bloomberg. Data as of August 31, 2026.

Display 3: Major Monthly Changes in 10-Year Yields and Spreads
insight_a-firmer-fed_display3_fr.jpg

Source: Bloomberg, JPMorgan. Data as of August 31, 2026.

Broad Markets Fixed Income – Allocation d’actifs globale et perspectives

Taux et devises des marchés développés
(Duration longue, positionnement neutre sur la courbe, positions ciblées sur des devises à portage élevé)
Nos convictions s’inscrivent dans un environnement macroéconomique où la différenciation entre les pays devient de plus en plus déterminante. Aux États-Unis, la résilience du marché de l’emploi, la solidité de la consommation et la persistance des pressions inflationnistes ont conduit les investisseurs à revoir leurs anticipations de politique monétaire, en intégrant une trajectoire plus restrictive que celle envisagée en début d’année. L’ajustement sur les autres marchés développés a été plus précoce. Cependant, l’inflation, les prix de l’énergie, les dynamiques budgétaires et les trajectoires de croissance divergentes restent au cœur des anticipations des banques centrales.

Dans ce contexte, nous conservons un positionnement long en duration sur les marchés développés, de manière sélective, dans les régions où la croissance est davantage exposée au durcissement des conditions financières et où les valorisations sont attractives. Nous privilégions les maturités courtes au Canada et en Nouvelle-Zélande, ainsi que la duration de certains pays de la zone euro, comme la France. Ce positionnement reflète un potentiel de dégradation de l’économie plus marqué hors des États-Unis, ainsi que des trajectoires monétaires plus divergentes selon les régions.

L’inflation demeure un risque macroéconomique majeur. Malgré la volatilité récente des anticipations d’inflation, nous estimons que les pressions inflationnistes persistantes et le manque de visibilité sur les futures décisions de la Réserve fédérale continuent de créer un environnement favorable aux points morts d’inflation américains, notamment sur les segments intermédiaires et longs de la courbe. Nous restons convaincus de l’intérêt de couvrir les portefeuilles face au risque d’une inflation plus persistante qu’attendu.

Nous conservons une exposition directionnelle neutre aux courbes, tout en continuant à profiter de positions ciblées de valeur relative lorsque les divergences de politique monétaire, de croissance et de valorisation offrent des opportunités plus intéressantes. Nous avons notamment pris des positions transversales entre marchés européens et sommes exposés de manière ciblée à la courbe australienne, plutôt que de nous positionner en anticipation d’un scénario global de pentification ou d’aplatissement.

Sur le marché des changes, nous privilégions certaines devises émergentes à portage élevé, si leurs fondamentaux et leurs valorisations restent favorables. Notre préférence va au peso mexicain, une position financée par la vente de devises européennes à faible rendement, dont l’euro, le franc suisse et la couronne suédoise. Plus largement, nous nous attendons à ce que les marchés des changes demeurent sensibles aux écarts de croissance, d’inflation et de politique monétaire entre les pays. Dans ce contexte, la différenciation croissante entre les économies devrait continuer à créer des opportunités, tant sur les marchés développés que sur les marchés émergents.

Dette des marchés émergents
(Surpondération)
La dette souveraine et la dette d’entreprise des marchés émergents restent attractives, grâce à des rendements réels élevés, à des revenus résilients et à l’amélioration des fondamentaux de certains pays. Le mois d’août a été marqué par un redressement généralisé des spreads en devises fortes, malgré la persistance des incertitudes entourant la politique monétaire des marchés développés, ce qui a renforcé l’attrait de cette classe d’actifs en termes de portage, tout en soulignant l’importance de la différenciation par pays et par région.

Le portage et les revenus restent les principaux moteurs des performances attendues, mais la sélection des pays devient déterminante compte tenu de la dispersion accrue. Les performances récentes ont une nouvelle fois montré que les évolutions politiques locales, les décisions stratégiques et les équilibres extérieurs peuvent avoir plus d’importance que le contexte général des taux d’intérêt mondiaux. Nous continuons de privilégier les marchés où des cadres monétaires crédibles, des fondamentaux en amélioration et une dynamique des flux de capitaux favorable offrent une base plus solide pour la génération de rendements.

Les valorisations restent intéressantes sur certains marchés en devise locale comme en devise forte, tandis que de nombreuses devises émergentes offrent toujours un portage attractif par rapport aux devises des marchés développés. La hausse des rendements mondiaux, la persistance de l’inflation et les incertitudes géopolitiques constituent toujours des risques importants, mais le resserrement généralisé des spreads des obligations souveraines et d’entreprise observé en août suggère que la demande de revenu reste solide. Dans un contexte de croissance mondiale positive et de risques de défaut contenus, cette classe d’actifs continue selon nous d’offrir un potentiel de performance ajustée du risque intéressant.

Crédit d’entreprise
(Sous-pondération du crédit Investment Grade (IG), légère surpondération du High Yield (HY))
Nous continuons à sous-pondérer les obligations d’entreprises Investment Grade en raison de valorisations tendues et d’un potentiel limité de resserrement généralisé des spreads. Les spreads Investment Grade ont été particulièrement stables en août malgré une réévaluation significative des perspectives de politique monétaire, confortant l’idée que le marché dépend de plus en plus de la demande technique et de rendements globaux attractifs, plutôt que d’un resserrement supplémentaire des spreads. Le portage reste donc la principale source de rendement attendu, tandis que des spreads de départ serrés laissent peu de marge pour atténuer le risque face à un regain de volatilité.

Les fondamentaux demeurent solides, avec des bilans robustes, un faible risque de dégradation des notations et des résultats financiers globalement résilients. Toutefois, les pressions de fin de cycle continuent de s’accentuer en raison d’une activité de fusion-acquisition élevée, des dépenses d’investissement liées à l’IA et aux infrastructures, ainsi que de la hausse des distributions aux actionnaires. Les financements liés à l’IA restent un moteur important des émissions, en particulier chez les grands émetteurs technologiques et hyperscalers, ce qui renforce la nécessité d’une sélectivité accrue à mesure que les contraintes pesant sur les bilans augmentent.

Sur le plan géographique, nous préférons toujours l’Europe aux États-Unis, compte tenu de la solidité des indicateurs techniques et de la bonne tenue des spreads. Aux États-Unis, nous privilégions les émetteurs financiers et des services aux collectivités par rapport à ceux du secteur industriel et des émetteurs non financiers de moindre qualité. Les bilans de ces derniers pourraient souffrir de leurs dépenses d’investissement, des opérations de fusions-acquisitions et des distributions aux actionnaires. Nous conservons une exposition très ciblée aux secteurs dont la qualité de crédit pourrait pâtir des ruptures technologiques ou des financements spéculatifs.

Nous continuons à surpondérer légèrement certains émetteurs High Yield, tant aux États‑Unis qu’en Europe. Le rallye du mois d’août s’est concentré sur les crédits BB et B, tandis que la dette notée CCC s’est affaiblie, confortant notre préférence pour les titres High Yield de meilleure qualité plutôt qu’une exposition bêta généralisée. Cette divergence semble indiquer que la demande reste axée sur le portage et le rendement des titres de crédit de meilleure qualité, plutôt que de refléter une amélioration généralisée des fondamentaux de moindre qualité. Nous continuons donc de privilégier les émetteurs affichant des flux de trésorerie résilients, des besoins de refinancement maîtrisables et une moindre exposition à des modèles économiques spéculatifs ou fortement cycliques.

Notre scénario central exclut tout scénario de destruction prononcée de la demande. Une croissance économique modeste mais positive, soutenue par les dépenses budgétaires, les investissements dans le secteur de l’énergie et la poursuite des investissements dans l’IA et les infrastructures, devrait maintenir un contexte globalement propice en termes de défauts. Mais comme une grande partie des bonnes nouvelles est déjà intégrée dans les valorisations, la sélectivité est toujours de plus en plus importante.

Les niveaux de dispersion importants entre secteurs, émetteurs et notations permettent encore une gestion active des positions. Nous privilégions les entreprises qui présentent des flux de trésorerie stables, un fort pouvoir de fixation des prix, un risque de refinancement limité et une exposition modeste aux pressions conjoncturelles sur la demande. Même si les spreads du HY laissent peu de marge d’erreur, le rendement par unité de risque lié à la sensibilité aux spreads demeure intéressant par rapport au crédit IG.

Prêts à effet de levier (leveraged loans)
(Neutre)
Nous conservons une position neutre sur les prêts à effet de levier, car la dispersion et l’élargissement déjà observé des spreads ont amélioré les valorisations de certains segments. La classe d’actifs reste marquée par une différenciation significative au niveau des émetteurs, tandis que la demande de CLO continue de constituer un important facteur de soutien technique. Les investisseurs continuent de privilégier les émetteurs de meilleure qualité et les secteurs les plus résilients, où les valorisations actuelles offrent une meilleure compensation des risques de refinancement et macroéconomiques.

La prudence reste de mise sur les émetteurs des secteurs des logiciels et de la technologie en raison des incertitudes persistantes suscitées par l’IA. Toutefois, la correction généralisée subie par certains segments a également fait apparaître des opportunités ciblées, notamment sur des titres dont les prix de marché sont déconnectés des fondamentaux sous‑jacents. Nous continuons à privilégier les entreprises de qualité supérieure, dont l’activité est stratégique et qui génèrent des flux de trésorerie durables, disposent d’avantages liés à des données propriétaires et présentent des coûts de substitution élevés.

D’une manière plus générale, la hausse des coûts de financement et l’incertitude persistante liée à l’inflation continuent de peser sur les emprunteurs fortement endettés, même si les fondamentaux des entreprises dans leur ensemble demeurent relativement stables. La perspective d’un nouveau resserrement monétaire de la part des banques centrales renforce notre préférence pour les émetteurs affichant une solide capacité de couverture des intérêts, des profils d’échéances maîtrisables et une génération de flux de trésorerie pérenne.

Les émissions de CLO et la demande d’exposition aux taux variables restent favorables et compensent l’évolution nuancée des flux des investisseurs particuliers. La sélectivité reste primordiale, mais les valorisations actuelles offrent encore une meilleure rémunération, sous réserve de sélectivité, vis-à-vis des risques de refinancement et macroéconomiques sur les segments de meilleure qualité du marché.

Produits titrisés
(Surpondération)
Nous restons convaincus du potentiel des titres adossés à des créances hypothécaires (MBS) d’agences et des titres adossés à des créances hypothécaires résidentielles (RMBS) non émis par des agences et les surpondérons. Les MBS d’agences ont profité du recul de la volatilité des taux en août, les spreads se resserrant à mesure que le marché des taux se stabilisait et que les taux hypothécaires s’assouplissaient légèrement. Nous continuons de considérer les MBS d’agences à coupon courant comme attractifs par rapport aux autres segments obligataires de qualité supérieure, soutenus par des rendements globaux convaincants, un risque de remboursement anticipé réduit et une amélioration de la valeur relative après l’élargissement observé plus tôt durant l’été.

Les facteurs techniques restent globalement favorables, mais le secteur reste sensible à l’évolution de la volatilité des taux. Le caractère attractif des rendements globaux soutient la demande des gérants d’actifs, des banques et des entreprises publiques, tandis que la réduction du bilan de la Réserve fédérale alimente l’offre. Une nouvelle hausse de la volatilité ou un mouvement marqué sur le segment long terme sont les principaux risques à court terme, mais le mois d’août a mis en évidence les avantages d’un environnement de taux plus stable pour les MBS d’agences.

Les RMBS hors agences offrent toujours l’un des gisements d’opportunités les plus attractifs sur le segment du crédit structuré. La stabilité des prix des logements, la faiblesse des ratios prêt/valeur (LTV), l’amélioration des performances des collatéraux et le risque limité de refinancement continuent à soutenir les fondamentaux. La croissance soutenue des émissions a été absorbée par une demande robuste des investisseurs, en particulier sur les segments du crédit résidentiel dont les derniers millésimes affichent toujours des profils de performance favorables.

Le crédit titrisé est resté globalement résilient en août. Les spreads des CMBS et des ABS n’ont évolué que modestement, confirmant l’idée que la performance du secteur continue d’être principalement déterminée par les facteurs techniques et le contexte de volatilité des taux, plutôt que par une détérioration significative des fondamentaux des collatéraux sous-jacents.

Les CMBS (titres adossés à des créances hypothécaires commerciales) constituent toujours un secteur attractif du crédit structuré, même si la sélectivité reste déterminante. Les fondamentaux restent solides sur les segments de qualité supérieure et la vigueur de la demande technique continue de soutenir le secteur malgré les coûts de financement élevés. Nous continuons à privilégier les secteurs de l’hôtellerie, de la logistique, du stockage et des complexes immobiliers résidentiels de grande qualité, dont les performances opérationnelles et la qualité des garanties restent relativement solides.

Les émissions sur les marchés de la titrisation, y compris les CMBS, sont restées soutenues, mais les opérations ont globalement été bien absorbées, ce qui confirme la vigueur de la demande des investisseurs. La dispersion demeure élevée selon la typologie des actifs immobiliers, les localisations et les structures de capital. Nous privilégions donc les transactions de meilleure qualité, pour lesquelles la performance des garanties, la qualité du sponsor et la visibilité des flux de trésorerie offrent une meilleure protection contre la baisse et une meilleure atténuation des risques.

Les ABS (titres adossés à des actifs) bénéficient toujours d’une demande solide, d’un portage attractif et d’un profil de duration généralement plus court. Le volume d’émissions est resté élevé, mais la demande de garanties titrisées de haute qualité continue de contribuer à contenir les spreads. Nous continuons à considérer le secteur comme une source utile de diversification et de revenu dans un environnement où le portage reste un facteur important de rendement.

Nous continuons également à identifier des opportunités sur certains ABS non liés à la consommation, dont les fondamentaux restent stables et les valorisations attractives. Nous restons plus prudents sur les segments où l’offre anticipée, les ruptures technologiques ou l’incertitude quant à la dynamique économique de long terme ne sont pas correctement prises en compte dans les spreads.

Enfin, nous restons positifs sur les obligations sécurisées danoises, dont les caractéristiques défensives, la solidité du cadre juridique et des rendements attractifs après couverture en USD continuent de soutenir la valeur relative.

Broad Markets Fixed Income Team

Our team provides exposure to what we consider the best ideas in fixed income. Leveraging the expertise of our specialized teams, we use a team-based, rigorous and disciplined process that seeks out superior and repeatable results.

RISK CONSIDERATIONS
Diversification
neither assures a profit nor guarantees against loss in a declining market.

There is no assurance that a portfolio will achieve its investment objective. Portfolios are subject to market risk, which is the possibility that the market values of securities owned by the portfolio will decline and that the value of portfolio shares may therefore be less than what you paid for them. Market values can change daily due to economic and other events (e.g., natural disasters, health crises, terrorism, conflicts, and social unrest) that affect markets, countries, companies, or governments. It is difficult to predict the timing, duration, and potential adverse effects (e.g., portfolio liquidity) of events. Accordingly, you can lose money investing in a portfolio. Fixed-income securities are subject to the ability of an issuer to make timely principal and interest payments (credit risk), changes in interest rates (interest rate risk), the creditworthiness of the issuer and general market liquidity (market risk). In a rising interest-rate environment, bond prices may fall and may result in periods of volatility and increased portfolio redemptions. In a declining interest-rate environment, the portfolio may generate less income. Longer-term securities may be more sensitive to interest rate changes. Certain U.S. government securities purchased by the strategy, such as those issued by Fannie Mae and Freddie Mac, are not backed by the full faith and credit of the U.S. It is possible that these issuers will not have the funds to meet their payment obligations in the future. Public bank loans are subject to liquidity risk and the credit risks of lower-rated securities. High-yield securities (junk bonds) are lower-rated securities that may have a higher degree of credit and liquidity risk. Sovereign debt securities are subject to default risk. Mortgage- and asset-backed securities are sensitive to early prepayment risk and a higher risk of default and may be hard to value and difficult to sell (liquidity risk). They are also subject to credit, market, and interest rate risks. The currency market is highly volatile. Prices in these markets are influenced by, among other things, changing supply and demand for a particular currency; trade; fiscal, money and domestic or foreign exchange control programs and policies; and changes in domestic and foreign interest rates. Investments in foreign markets entail special risks such as currency, political, economic and market risks. The risks of investing in emerging market countries are greater than the risks generally associated with foreign investments. Derivative instruments may disproportionately increase losses and have a significant impact on performance. They also may be subject to counterparty, liquidity, valuation, and correlation and market risks. Restricted and illiquid securities may be more difficult to sell and value than publicly traded securities (liquidity risk). Due to the possibility that prepayments will alter the cash flows on collateralized mortgage obligations (CMOs), it is not possible to determine in advance their final maturity date or average life. In addition, if the collateral securing the CMOs or any third-party guarantees are insufficient to make payments, the portfolio could sustain a loss.

DEFINITIONS
Basis point (bp): One basis point = 0.01%.


INDEX DEFINITIONS
The indexes shown in this report are not meant to depict the performance of any specific investment, and the indexes shown do not include any expenses, fees, or sales charges, which would lower performance. The indexes shown are unmanaged and should not be considered an investment. It is not possible to invest directly in an index.

“Bloomberg®” and the Bloomberg Index/Indices used are service marks of Bloomberg Finance L.P. and its affiliates and have been licensed for use for certain purposes by Morgan Stanley Investment Management (MSIM). Bloomberg is not affiliated with MSIM, does not approve, endorse, review, or recommend any product, and. does not guarantee the timeliness, accurateness, or completeness of any data or information relating to any product.

The Bloomberg Euro Aggregate Corporate Index (Bloomberg Euro IG Corporate) is an index designed to reflect the performance of the euro-denominated investment-grade corporate bond market.

The Bloomberg Global Aggregate Corporate Index is the corporate component of the Bloomberg Global Aggregate index, which provides a broad-based measure of the global investment-grade fixed income markets.

The Bloomberg US Corporate High Yield Index measures the market of USD-denominated, non-investment grade, fixed-rate, taxable corporate bonds. Securities are classified as high yield if the middle rating of Moody’s, Fitch, and S&P is Ba1/BB+/BB+ or below. The index excludes emerging market debt.

The Bloomberg US Corporate Index is a broad-based benchmark that measures the investment grade, fixed-rate, taxable, corporate bond market.

The Bloomberg US Mortgage-Backed Securities (MBS) Index tracks agency mortgage-backed pass-through securities (both fixed-rate and hybrid ARM) guaranteed by Ginnie Mae (GNMA), Fannie Mae (FNMA) and Freddie Mac (FHLMC). The index is constructed by grouping individual TBA-deliverable MBS pools into aggregates or generics based on program, coupon, and vintage. Introduced in 1985, the GNMA, FHLMC and FNMA fixed-rate indexes for 30- and 15-year securities were backdated to January 1976, May 1977, and November 1982, respectively. In April 2007, agency hybrid adjustable-rate mortgage (ARM) pass-through securities were added to the index.


Consumer Price Index (CPI) is a measure that examines the weighted average of prices of a basket of consumer goods and services, such as transportation, food, and medical care.

Euro vs. USD—Euro total return versus U.S. dollar.


German 10YR bonds—Germany Benchmark 10-Year Datastream Government Index; Japan 10YR government bonds —Japan Benchmark 10-Year Datastream Government Index; and 10YR US Treasury—US Benchmark 10-Year Datastream Government Index.

The ICE BofAML European Currency High-Yield Constrained Index (ICE BofAML Euro HY constrained) is designed to track the performance of euro- and British pound sterling-denominated below investment-grade corporate debt publicly issued in the Eurobond, sterling.

The ICE BofAML US Mortgage-Backed Securities (ICE BofAML US Mortgage Master) Index tracks the performance of US dollar-denominated, fixed-rate and hybrid residential mortgage pass-through securities publicly issued by US agencies in the US domestic market.

The ICE BofAML US High Yield Master II Constrained Index (ICE BofAML US High Yield) is a market value-weighted index of all domestic and Yankee high-yield bonds, including deferred-interest bonds and payment-in-kind securities. Its securities have maturities of one year or more and a credit rating lower than BBB-/Baa3 but are not in default.

The ISM Manufacturing Index is based on surveys of more than 300 manufacturing firms by the Institute of Supply Management. The ISM Manufacturing Index monitors employment, production inventories, new orders, and supplier deliveries. A composite diffusion index is created that monitors conditions in national manufacturing based on the data from these surveys.

Italy 10-Year Government Bonds—Italy Benchmark 10-Year Datastream Government Index.

The JP Morgan CEMBI Broad Diversified Index is a global, liquid corporate emerging markets benchmark that tracks US-denominated corporate bonds issued by emerging markets entities.

The JPMorgan Government Bond Index—emerging markets (JPM local EM debt) tracks local currency bonds issued by emerging market governments. The index is positioned as the investable benchmark that includes only those countries that are accessible by most of the international investor base (excludes China and India as of September 2013).

The JPMorgan Government Bond Index Emerging Markets (JPM External EM Debt) tracks local currency bonds issued by emerging market governments. The index is positioned as the investable benchmark that includes only those countries that are accessible by most of the international investor base (excludes China and India as of September 2013).

The JP Morgan Emerging Markets Bond Index Global (EMBI Global) tracks total returns for traded external debt instruments in the emerging markets and is an expanded version of the EMBI+. As with the EMBI+, the EMBI Global includes US dollar-denominated Brady bonds, loans, and Eurobonds with an outstanding face value of at least $500 million.

The JP Morgan GBI-EM Global Diversified Index is a market-capitalization weighted, liquid global benchmark for US-dollar corporate emerging market bonds representing Asia, Latin America, Europe, and the Middle East/Africa.

JPY vs. USD—Japanese yen total return versus US dollar.

The Markit ITraxx Europe Index comprises 125 equally weighted credit default swaps on investment grade European corporate entities, distributed among 4 sub-indices: Financials (Senior & Subordinated), Non-Financials and HiVol.

The Nikkei 225 Index (Japan Nikkei 225) is a price-weighted index of Japan’s top 225 blue-chip companies on the Tokyo Stock Exchange.

The MSCI AC Asia ex-Japan Index (MSCI Asia ex-Japan) captures large- and mid-cap representation across two of three developed markets countries (excluding Japan) and eight emerging markets countries in Asia.

The MSCI All Country World Index (ACWI, MSCI global equities) is a free float-adjusted market capitalization weighted index designed to measure the equity market performance of developed and emerging markets. The term "free float" represents the portion of shares outstanding that are deemed to be available for purchase in the public equity markets by investors. The performance of the Index is listed in US dollars and assumes reinvestment of net dividends.

MSCI Emerging Markets Index (MSCI emerging equities) captures large- and mid-cap representation across 23 emerging markets (EM) countries.

The MSCI World Index (MSCI developed equities) captures large and mid-cap representation across 23 developed market (DM) countries.

Purchasing Managers Index (PMI) is an indicator of the economic health of the manufacturing sector.

The Refinitiv Convertible Global Focus USD Hedged Index is a market weighted index with a minimum size for inclusion of $500 million (US), 200 million (Europe), 22 billion Yen, and $275 million (Other) of Convertible Bonds with an Equity Link.

The Russell 2000® Index is an index that measures the performance of the 2,000 smallest companies in the Russell 3000 Index.

The S&P 500® Index (US S&P 500) measures the performance of the large-cap segment of the US equities market, covering approximately 75 percent of the US equities market. The index includes 500 leading companies in leading industries of the U.S. economy.

S&P CoreLogic Case-Shiller US National Home Price NSA Index seeks to measure the value of residential real estate in 20 major US metropolitan areas: Atlanta, Boston, Charlotte, Chicago, Cleveland, Dallas, Denver, Detroit, Las Vegas, Los Angeles, Miami, Minneapolis, New York, Phoenix, Portland, San Diego, San Francisco, Seattle, Tampa and Washington, D.C.

The S&P/LSTA US Leveraged Loan 100 Index (S&P/LSTA Leveraged Loan Index) is designed to reflect the performance of the largest facilities in the leveraged loan market.


The S&P GSCI Copper Index (Copper), a sub-index of the S&P GSCI, provides investors with a reliable and publicly available benchmark for investment performance in the copper commodity market.

The S&P GSCI Softs (GSCI soft commodities) Index is a sub-index of the S&P GSCI that measures the performance of only the soft commodities, weighted on a world production basis. In 2012, the S&P GSCI Softs Index included the following commodities: coffee, sugar, cocoa, and cotton.


Spain 10-Year Government Bonds—Spain Benchmark 10-Year Datastream Government Index.

The Thomson Reuters Convertible Global Focus USD Hedged Index is a market weighted index with a minimum size for inclusion of $500 million (US), 200 million euro (Europe), 22 billion yen, and $275 million (Other) of convertible bonds with an equity link.


U.K. 10YR government bonds—U.K. Benchmark 10-Year Datastream Government Index. For the following Datastream government bond indexes, benchmark indexes are based on single bonds. The bond chosen for each series is the most representative bond available for the given maturity band at each point in time. Benchmarks are selected according to the accepted conventions within each market. Generally, the benchmark bond is the latest issue within the given maturity band; consideration is also given to yield, liquidity, issue size and coupon.

The US Dollar Index (DXY) is an index of the value of the United States dollar relative to a basket of foreign currencies, often referred to as a basket of US trade partners’ currencies.

The Chicago Board Options Exchange (CBOE) Market Volatility (VIX) Index shows the market’s expectation of 30-day volatility.

There is no guarantee that any investment strategy will work under all market conditions, and each investor should evaluate their ability to invest for the long-term, especially during periods of downturn in the market.


A separately managed account may not be appropriate for all investors. Separate accounts managed according to the particular strategy may include securities that may not necessarily track the performance of a particular index. Please consider the investment objectives, risks and fees of the Strategy carefully before investing. A minimum asset level is required. For important information about the investment managers, please refer to Form ADV Part 2.

The views and opinions and/or analysis expressed are those of the author or the investment team as of the date of preparation of this material and are subject to change at any time without notice due to market or economic conditions and may not necessarily come to pass. Furthermore, the views will not be updated or otherwise revised to reflect information that subsequently becomes available or circumstances existing, or changes occurring, after the date of publication. The views expressed do not reflect the opinions of all investment personnel at Morgan Stanley Investment Management (MSIM) and its subsidiaries and affiliates (collectively “the Firm”) and may not be reflected in all the strategies and products that the Firm offers.

Forecasts and/or estimates provided herein are subject to change and may not actually come to pass. Information regarding expected market returns and market outlooks is based on the research, analysis and opinions of the authors or the investment team. These conclusions are speculative in nature, may not come to pass and are not intended to predict the future performance of any specific strategy or product the Firm offers. Future results may differ significantly depending on factors such as changes in securities or financial markets or general economic conditions.

This material has been prepared on the basis of publicly available information, internally developed data and other third-party sources believed to be reliable. However, no assurances are provided regarding the reliability of such information and the Firm has not sought to independently verify information taken from public and third-party sources.

This material is a general communication, which is not impartial, and all information provided has been prepared solely for informational and educational purposes and does not constitute an offer or a recommendation to buy or sell any particular security or to adopt any specific investment strategy. The information herein has not been based on a consideration of any individual investor circumstances and is not investment advice, nor should it be construed in any way as tax, accounting, legal or regulatory advice. To that end, investors should seek independent legal and financial advice, including advice as to tax consequences, before making any investment decision.

Charts and graphs provided herein are for illustrative purposes only. Past performance is no guarantee of future results.

The indexes are unmanaged and do not include any expenses, fees, or sales charges. It is not possible to invest directly in an index. Any index referred to herein is the intellectual property (including registered trademarks) of the applicable licensor. Any product based on an index is in no way sponsored, endorsed, sold, or promoted by the applicable licensor and it shall not have any liability with respect thereto.

This material is not a product of Morgan Stanley’s Research Department and should not be regarded as a research material or a recommendation.

The Firm has not authorized financial intermediaries to use and to distribute this material unless such use and distribution is made in accordance with applicable law and regulation. Additionally, financial intermediaries are required to satisfy themselves that the information in this material is appropriate for any person to whom they provide this material in view of that person’s circumstances and purpose. The Firm shall not be liable for, and accepts no liability for, the use or misuse of this material by any such financial intermediary.

This material may be translated into other languages. Where such a translation is made this English version remains definitive. If there are any discrepancies between the English version and any version of this material in another language, the English version shall prevail.

The whole or any part of this material may not be directly or indirectly reproduced, copied, modified, used to create a derivative work, performed, displayed, published, posted, licensed, framed, distributed, or transmitted or any of its contents disclosed to third parties without the Firm’s express written consent. This material may not be linked to unless such hyperlink is for personal and non-commercial use. All information contained herein is proprietary and is protected under copyright and other applicable law.

Eaton Vance is part of Morgan Stanley Investment Management. Morgan Stanley Investment Management is the asset management division of Morgan Stanley.

DISTRIBUTION
This material is only intended for and will only be distributed to persons resident in jurisdictions where such distribution or availability would not be contrary to local laws or regulations.

MSIM, the asset management division of Morgan Stanley (NYSE: MS), and its affiliates have arrangements in place to market each other’s products and services. Each MSIM affiliate is regulated as appropriate in the jurisdiction it operates. MSIM’s affiliates are: Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS, and Atlanta Capital Management LLC.

This material has been issued by any one or more of the following entities:


EMEA:
This material is for Professional Clients/Accredited Investors only.

In the EU, MSIM materials are issued by MSIM Fund Management (Ireland) Limited (“FMIL”). FMIL is regulated by the Central Bank of Ireland and is incorporated in Ireland as a private company limited by shares with company registration number 616661 and has its registered address at 24-26 City Quay, Dublin 2, DO2 NY19, Ireland.

Outside the EU, MSIM materials are issued by Morgan Stanley Investment Management Limited (MSIM Ltd) is authorised and regulated by the Financial Conduct Authority. Registered in England. Registered No. 1981121. Registered Office: 25 Cabot Square, Canary Wharf, London E14 4QA.

In Switzerland, MSIM materials are issued by Morgan Stanley & Co. International plc, London (Zurich Branch) Authorised and regulated by the Eidgenössische Finanzmarktaufsicht ("FINMA"). Registered Office: Beethovenstrasse 33, 8002 Zurich, Switzerland.

Italy: MSIM FMIL (Milan Branch), (Sede Secondaria di Milano) Palazzo Serbelloni Corso Venezia, 16 20121 Milano, Italy. The Netherlands: MSIM FMIL (Amsterdam Branch), Rembrandt Tower, 11th Floor Amstelplein 1 1096HA, Netherlands. France: MSIM FMIL (Paris Branch), 61 rue de Monceau 75008 Paris, France. Spain: MSIM FMIL (Madrid Branch), Calle Serrano 55, 28006, Madrid, Spain. Germany: MSIM FMIL Frankfurt Branch, Große Gallusstraße 18, 60312 Frankfurt am Main, Germany (Gattung: Zweigniederlassung (FDI) gem. § 53b KWG). Denmark: MSIM FMIL (Copenhagen Branch), Gorrissen Federspiel, Axel Towers, Axeltorv2, 1609 Copenhagen V, Denmark. show less

MIDDLE EAST
Dubai International Financial Centre:
This information does not constitute or form part of any offer to issue or sell, or any solicitation of any offer to subscribe for or purchase, any securities or investment products in the UAE (including the Dubai International Financial Centre and the Abu Dhabi Global Market) and accordingly should not be construed as such. Furthermore, this information is being made available on the basis that the recipient acknowledges and understands that the entities and securities to which it may relate have not been approved, licensed by or registered with the UAE Central Bank, the Dubai Financial Services Authority, the UAE Securities and Commodities Authority, the Financial Services Regulatory Authority or any other relevant licensing authority or government agency in the UAE. The content of this report has not been approved by or filed with the UAE Central Bank, the Dubai Financial Services Authority, the UAE Securities and Commodities Authority or the Financial Services Regulatory Authority.

Abu Dhabi Global Market ("ADGM"): This material is sent strictly within the context of, and constitutes, an Exempt Communication. This material relates to strategies which are not subject to any form of regulation or approval by the Financial Services Regulatory Authority of the Abu Dhabi Global Market (the “FSRA”).


Saudi Arabia
This financial promotion was issued and approved for use in Saudi Arabia by Morgan Stanley Saudi Arabia, Al Rashid Tower, Kings Sand Street, Riyadh, Saudi Arabia, authorized and regulated by the Capital Market Authority license number 06044-37.


US
NOT FDIC INSURED | OFFER NO BANK GUARANTEE | MAY LOSE VALUE | NOT INSURED BY ANY FEDERAL GOVERNMENT AGENCY | NOT A DEPOSIT


Latin America (Brazil, Chile Colombia, Mexico, Peru, and Uruguay)
This material is for use with an institutional investor or a qualified investor only. All information contained herein is confidential and is for the exclusive use and review of the intended addressee and may not be passed on to any third party. This material is provided for informational purposes only and does not constitute a public offering, solicitation, or recommendation to buy or sell for any product, service, security and/or strategy. A decision to invest should only be made after reading the strategy documentation and conducting in-depth and independent due diligence.


ASIA PACIFIC
Hong Kong:
This material is disseminated by Morgan Stanley Asia Limited for use in Hong Kong and shall only be made available to “professional investors” as defined under the Securities and Futures Ordinance of Hong Kong (Cap 571). The contents of this material have not been reviewed nor approved by any regulatory authority including the Securities and Futures Commission in Hong Kong. Accordingly, save where an exemption is available under the relevant law, this material shall not be issued, circulated, distributed, directed at, or made available to, the public in Hong Kong. Singapore: This material is disseminated in Singapore by Morgan Stanley Investment Management Company, Registration No. 199002743C. This material should not be considered to be the subject of an invitation for subscription or purchase, whether directly or indirectly, to the public or any member of the public in Singapore other than (i) to an institutional investor under section 304 of the Securities and Futures Act, Chapter 289 of Singapore (“SFA”), (ii) to a “relevant person” (which includes an accredited investor) pursuant to section 305 of the SFA, and such distribution is in accordance with the conditions specified in section 305 of the SFA; or (iii) otherwise pursuant to, and in accordance with the conditions of, any other applicable provision of the SFA. This material has not been reviewed by the Monetary Authority of Singapore. Australia: This material is provided by Morgan Stanley Investment Management (Australia) Pty Ltd ABN 22122040037, AFSL No. 314182 and its affiliates and does not constitute an offer of interests. Morgan Stanley Investment Management (Australia) Pty Limited arranges for MSIM affiliates to provide financial services to Australian wholesale clients. Interests will only be offered in circumstances under which no disclosure is required under the Corporations Act 2001 (Cth) (the “Corporations Act”). Any offer of interests will not purport to be an offer of interests in circumstances under which disclosure is required under the Corporations Act and will only be made to persons who qualify as a “wholesale client” (as defined in the Corporations Act). This material will not be lodged with the Australian Securities and Investments Commission.


Japan:
For professional investors, this material is circulated or distributed solely for informational purposes. For non-professional investors, this material is provided in connection with Morgan Stanley Investment Management (Japan) Co., Ltd. (“MSIMJ”)’s business with respect to discretionary investment management agreements (“IMA”) and investment advisory agreements (“IAA”). This does not constitute a recommendation or solicitation of transactions nor offers any particular financial instruments. Under an IMA, with respect to the management of client assets, the client prescribes basic management policies in advance and commissions MSIMJ to make all investment decisions based on an analysis of the value, etc. of the securities, and MSIMJ accepts such commission. The client shall delegate to MSIMJ the authorities necessary to make such investment decisions. MSIMJ exercises these delegated authorities accordingly, and the client shall not make individual instructions. All investment profits and losses belong to the clients; principal is not guaranteed. Please consider the investment objectives and nature of risks before investing. As an investment advisory fee for an IAA or an IMA, the amount of assets subject to the contract multiplied by a certain rate (the upper limit is 2.20% per annum (including tax)) shall be incurred in proportion to the contract period. For some strategies, a contingency fee may be incurred in addition to the fee mentioned above. Indirect charges also may be incurred, such as brokerage commissions for underlying securities. Since these charges and expenses vary by contract and other factors, MSIMJ cannot present the rates, upper limits, etc. in advance. All clients should read thoroughly the Documents Provided Prior to the Conclusion of a Contract carefully before executing an agreement. This material is distributed in Japan by MSIMJ, Registered No. 410 (Director of Kanto Local Finance Bureau (Financial Instruments Firms)), Membership: the Japan Securities Dealers Association, the Investment Management Association of Japan and the Type II Financial Instruments Firms Association.